半导体装备 制造强国的核"芯"设备——电子(气)物理设备及其他电子设备制造
半导体装备:制造强国的核"芯"设备——电子(气)物理设备及其他电子设备制造
一、核心观点
半导体装备是半导体产业的基石,也是衡量一国高端制造水平的核心标志。在"制造强国"战略与国产替代浪潮的双重驱动下,电子(气)物理设备及其他电子设备制造领域正迎来历史性发展机遇。我们认为,2018年应重点关注半导体装备产业链中具备技术壁垒与进口替代空间的优质标的。
二、半导体装备的战略地位
2.1 芯片制造的心脏
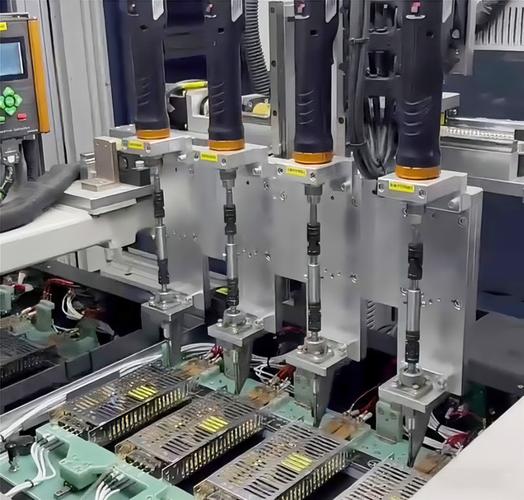
半导体装备贯穿晶圆制造、封装测试全流程,涵盖光刻机、刻蚀机、薄膜沉积设备、离子注入机、清洗设备、检测设备等核心品类。没有自主可控的装备体系,芯片制造便无从谈起。装备强,则芯片强;芯片强,则制造强。
2.2 电子(气)物理设备的独特价值
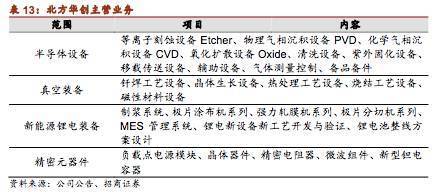
电子(气)物理设备及其他电子设备制造作为半导体装备的重要分支,涉及等离子体刻蚀、物理气相沉积(PVD)、离子注入等关键工艺装备。这类设备技术含量高、工艺复杂、客户验证周期长,构成半导体装备领域壁垒最高的环节之一。
三、行业驱动因素分析
3.1 政策端:国家战略强力支撑
集成电路产业投资基金(大基金)持续加码,"十三五"规划明确将集成电路装备列为重点突破方向。政策红利为国产装备企业提供了研发资金与市场导入的双重保障。
3.2 需求端:晶圆厂扩产潮来袭
中国大陆已迈入晶圆厂建设高峰期,多条12英寸产线相继投产或开工。每万片/月产能对应设备投资约数亿美元,庞大的资本开支为国产装备企业打开广阔的成长空间。
3.3 供给端:国产化率提升迫在眉睫
当前半导体装备国产化率整体偏低,高端装备严重依赖进口。在中美贸易摩擦与供应链安全意识增强的背景下,下游晶圆厂对国产装备的验证与采购意愿显著提升,进口替代进程加速。
四、细分领域投资机会
刻蚀设备:等离子体刻蚀是电子(气)物理设备的核心品类,国内领军企业已在部分制程节点实现突破,有望率先受益于国产替代。
薄膜沉积设备:PVD/CVD设备市场需求旺盛,国产厂商在部分细分品类已具备竞争力。
清洗与检测设备:技术门槛相对较低,国产化进度较快,是装备国产化的先行领域。
离子注入机:技术壁垒极高,国产突破具有重大战略意义,关注具备技术积累的稀缺标的。
五、投资建议
建议围绕三条主线布局:
- 平台型装备龙头:具备多品类设备供应能力、绑定核心客户的企业,享受行业扩容与份额提升的双重红利;
- 关键工艺突破者:在刻蚀、薄膜沉积、离子注入等高壁垒环节实现技术验证突破的稀缺标的;
- 配套设备与零部件:装备国产化带动上游精密零部件与配套电子(气)物理设备需求,关注具备进口替代能力的配套企业。
六、风险提示
下游晶圆厂投资进度不及预期;国产装备客户验证周期延长;行业竞争加剧导致毛利率承压;海外技术封锁升级带来的供应链风险。
****:装备是芯片制造的"母机",电子(气)物理设备更是装备王冠上的明珠。在制造强国战略的引领下,半导体装备国产化不是可选项,而是必由之路。把握核"芯"设备,方能把握中国制造的未来。
如若转载,请注明出处:http://www.xiaoxiangrobot.com/product/44.html
更新时间:2026-11-03 23:54:28